

Ce qu’est le financement
Un perpétuel n’a pas d’échéance : rien n’oblige donc son prix à converger vers celui du sous-jacent. Le financement est le mécanisme qui fait ce travail : un paiement périodique entre traders qui rend coûteux le fait d’être du côté encombré. Ce ne sont pas des frais. Le protocole n’en prend aucune part. C’est un transfert d’un côté du marché vers l’autre, et c’est pourquoi il peut être un revenu :
Un taux positif signifie que le perpétuel se négocie au-dessus de l’indice : les longs paient donc le privilège d’être longs, ce qui ramène le prix vers le bas. C’est le mécanisme qui fonctionne comme prévu.
Vais-je le payer
Le bandeau de marché affiche le taux courant et un compte à rebours jusqu’au prochain règlement.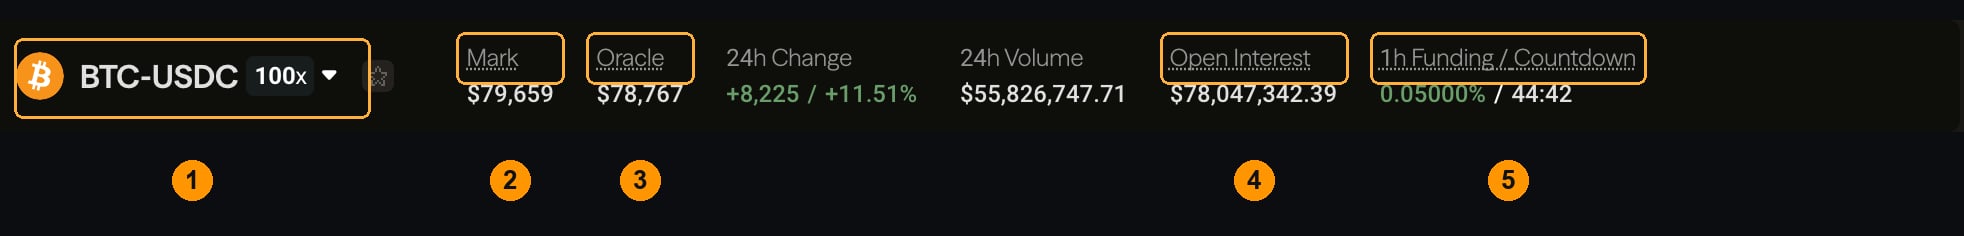
De combien
Notez que le calcul repose sur la valeur de la position, pas sur votre marge. Une position de 10 000 avec un levier 20× ou à 5 000 $ avec un levier 2×. À fort levier, le financement est proportionnellement bien plus lourd rapporté au collatéral engagé. Le taux est borné par un plafond propre à chaque marché : un règlement isolé ne peut donc pas être arbitrairement gros. Voir Financement pour la construction du taux.Pourquoi le montant paraît faux
Le calcul a utilisé le prix de marquage, pas votre prix d’entrée. Le financement est prélevé sur la valeur courante de la position, qui bouge. Le taux a changé. Le taux affiché dans le bandeau est l’estimation courante. Le taux appliqué est celui du moment du règlement. Vous avez des positions sur plusieurs marchés. Chacun se règle selon son propre calendrier, avec son propre taux. Funding History les sépare. Vous avez été prélevé sur les deux jambes. En mode de couverture, un long et un short sur le même marché paient chacun le financement de leur côté, et les deux ne s’annulent pas. Si votre exposition nette est nulle, vous payez deux fois pour rien — voir Clôturer une position.Quand cela justifie un ticket
Le financement est déterministe — même taux, même position, même résultat — donc une véritable erreur est rare. Cela vaut la peine d’être signalé si le montant inscrit dans Funding History ne correspond pas à la formule ci-dessus avec le taux enregistré sur cette ligne, ou si vous avez été prélevé sur un intervalle pendant lequel vous ne déteniez aucune position. Indiquez le marché, l’horodatage du règlement, le taux affiché, la taille de votre position et le montant prélevé. Envoyez le tout àcontact@intention.xyz.
Pour aller plus loin
Financement
Comment le taux est construit et plafonné.
Positions et historique
Retrouver le paiement dans Funding History.
Frais
Le coût qui, lui, revient au protocole.
Clôturer une position
Arrêter le financement pour de bon.